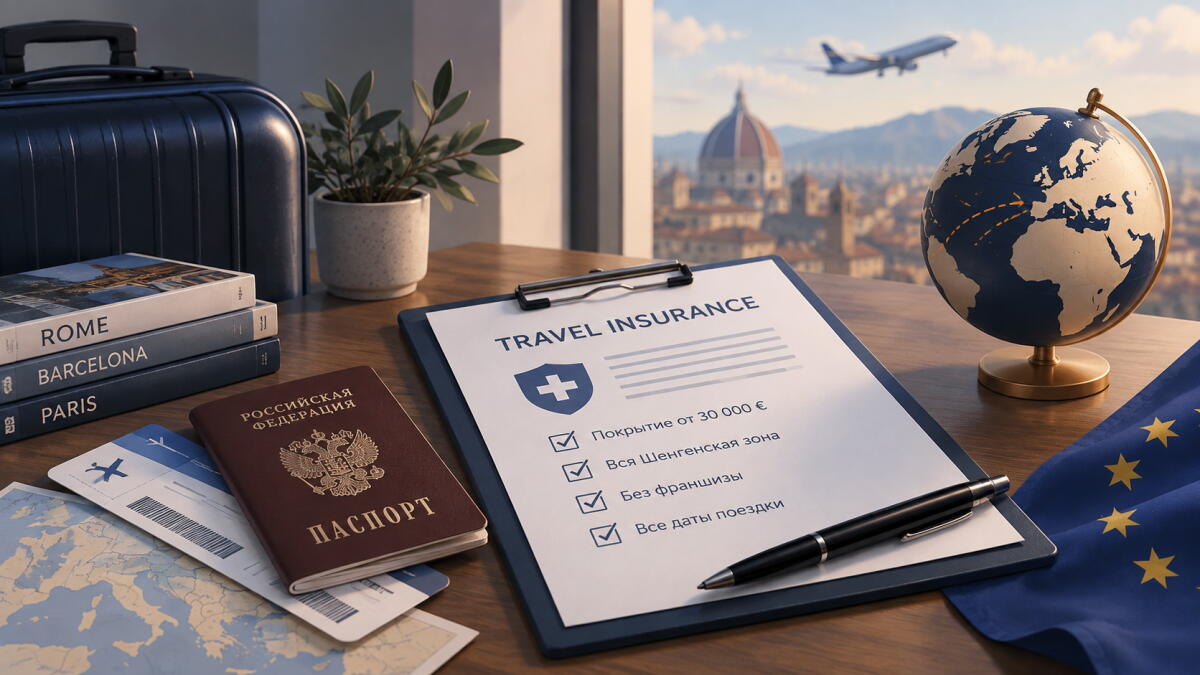
В визовом пакете страховой полис выглядит самой простой бумагой: купил за пять минут — и забыл. Именно поэтому на нем спотыкаются чаще всего: не та сумма покрытия, не те даты, франшиза в условиях — и консульство возвращает документы, а запись на подачу сгорает вместе с планами на отпуск. Разбираем, каким должен быть полис для Шенгена и как не наступить на классические грабли.
Что требуют консульства
Требования Шенгенского соглашения одинаковы для всех стран-участниц, от Испании до Норвегии. Страховая сумма — не менее 30 000 евро. Территория действия — вся Шенгенская зона, а не только страна въезда: полис «только для Италии» не подойдет, даже если вы летите именно туда. Покрытие должно включать экстренную медицинскую помощь, госпитализацию и медицинскую репатриацию. И главное — полис обязан закрывать все даты запрашиваемой поездки.
Формальность? Не совсем. Прием врача в европейской клинике стоит 50−100 евро, сутки в стационаре — несколько сотен, а санитарная транспортировка домой измеряется тысячами. Правильная медицинская страховка для шенгена — это не пропуск к штампу, а единственный инструмент, который закрывает эти расходы.
Пять ошибок, из-за которых возвращают документы
Первая — полис с франшизой. Программы, где часть расходов пациент платит сам, стоят дешевле, но ряд консульств и визовых центров их не принимает. Для визы берите вариант без франшизы.
Вторая — страховка «на первые три дня» в расчете продлить потом. Даты полиса должны совпадать с датами заявленной поездки полностью.
Третья — расхождение данных. Фамилия в полисе должна повторять загранпаспорт буква в букву, в той же транслитерации.
Четвертая — забытая мультивиза. При подаче на мультивизу достаточно полиса на первую поездку, но в заявлении вы подписываетесь оформлять страховку на каждый следующий въезд — и на границе ее могут спросить.
Пятая — «семейная» экономия: полис нужен каждому участнику поездки, включая младенцев.
Сколько это стоит и как сэкономить правильно
Базовый полис для короткой поездки обходится в несколько сотен рублей — дешевле чашки кофе в аэропорту за каждый день путешествия. Но есть нюанс: тарифы на одинаковое покрытие у разных страховых компаний отличаются в полтора-два раза. Поэтому правильная экономия — не покупка самого дешевого полиса, а сравнение: агрегаторы показывают предложения десятков страховщиков сразу, электронный полис приходит на почту за несколько минут и принимается консульствами наравне с бумажным.
Если поездка предполагает активности — горные лыжи, дайвинг, треккинг, — добавьте соответствующую опцию: базовые программы такие риски не покрывают.
А частым путешественникам выгоднее годовая страховка для выезда за границу с многократными поездками: в пересчете на день она заметно дешевле разовых полисов и работает для любых направлений, не только европейских.
Куда чаще всего едут и что учесть
У популярных направлений есть свои особенности.
Например, полис для поездки в Грецию стоит выбирать с учетом островной специфики: если на острове нужной помощи нет, пациента эвакуируют в Афины или Салоники, и важно, чтобы полис покрывал такую транспортировку.
Для горнолыжных Австрии и Италии критична опция зимнего спорта, для автопутешествий по Европе — помощь при ДТП.
Итог простой: страховка для шенгенской визы оформляется за пять минут, стоит копейки на фоне бюджета поездки и решает сразу две задачи — открывает визу и защищает кошелек. Главное — проверить сумму, даты, франшизу и написание фамилии до того, как нажать «оплатить».
Легкой подачи и быстрых виз!